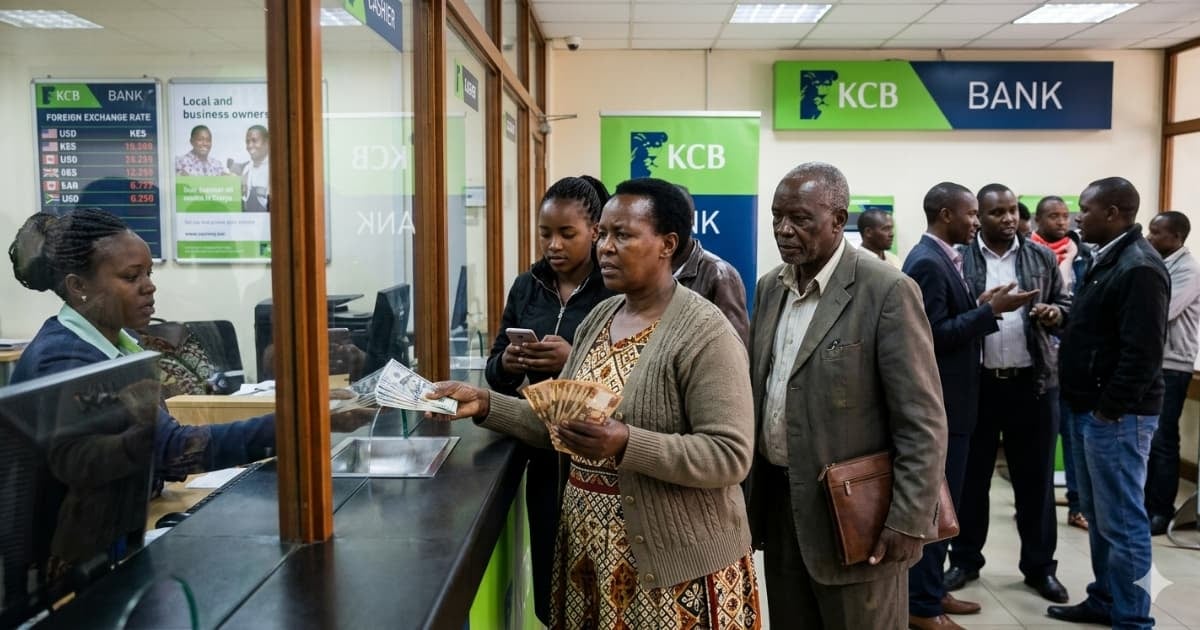
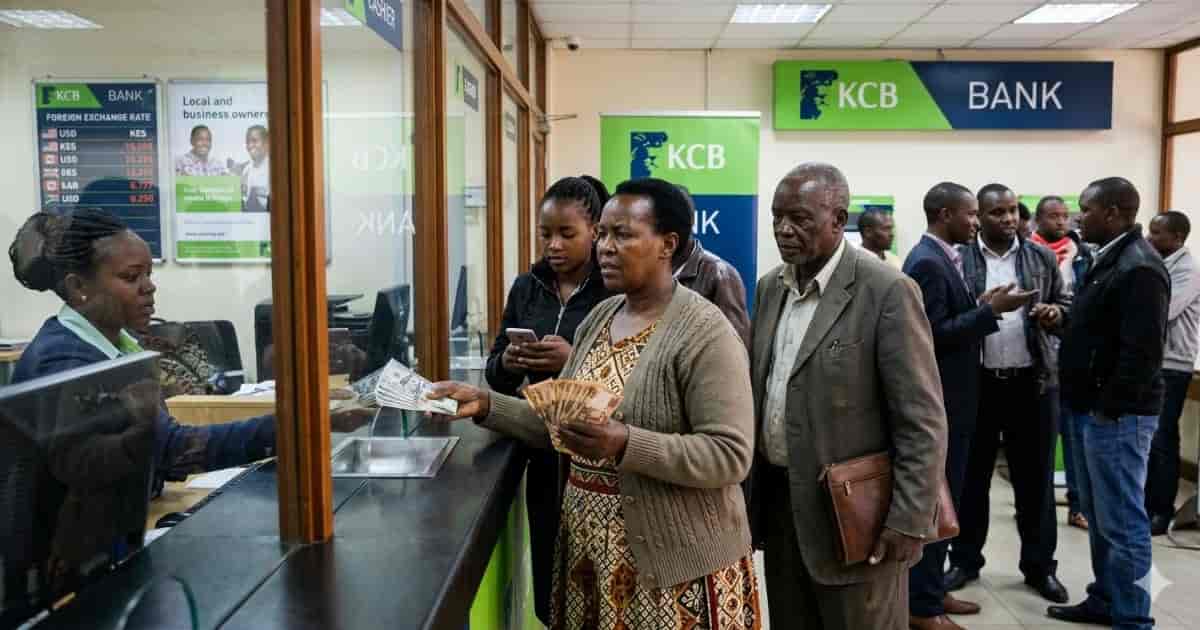
كينيا (بوابة إفريقيا) 31 مارس 2026 تجاوز القطاع المصرفي في إفريقيا عتبة تاريخية، حيث تخطت الإيرادات 100 مليار دولار لأول مرة، في مؤشر على انتقاله من مرحلة الإمكانات إلى تحقيق أداء مالي ملموس.وبحسب تقرير صادر عن McKinsey & Company، ارتفعت إيرادات البنوك في القارة من نحو 99 مليار دولار في عام 2024 إلى ما يُقدّر بنحو 107 مليارات دولار في عام 2025، فيما سجلت الربحية مستويات تفوقت بشكل واضح على المتوسطات العالمية.وبلغ العائد على حقوق الملكية نحو 19% في عام 2024، أي ما يقارب ضعف المتوسط العالمي البالغ نحو 10%، مع توقعات باستقراره عند نحو 17% خلال العام الجاري.وعلى السطح، تعكس هذه المؤشرات قصة أداء قوية، إذ لم يعد القطاع المصرفي الإفريقي في طور النشوء، بل أصبح يحقق عوائد ملموسة.غير أن هذا النمو يخفي واقعاً أكثر تعقيداً.فقد كان جزء كبير من الأداء مدفوعاً بظروف اقتصادية كلية مواتية، حيث ساهمت أسعار الفائدة المرتفعة في توسيع هوامش صافي الفائدة من خلال إعادة تسعير محافظ القروض، في حين عززت مكاسب تداول العملات الأجنبية وعمليات الخزينة الإيرادات، خاصة في الأسواق التي تشهد تقلبات نقدية.ويشير ذلك إلى أن جانباً من الربحية الحالية ذو طابع دوري وليس هيكلي، ما يعني احتمال تراجعه مع استقرار السياسة النقدية وهدوء أسواق العملات.ومن أبرز سمات هذا النمو أيضاً درجة التركّز العالية، إذ تستحوذ خمس دول—جنوب إفريقيا ونيجيريا ومصر وكينيا والمغرب—على نحو 70% من إجمالي الإيرادات المصرفية في القارة.ويعكس هذا التركّز اختلالاً هيكلياً واضحاً، حيث لا تزال أجزاء واسعة من إفريقيا تعاني من ضعف الشمول المالي ومحدودية الوصول إلى الخدمات المصرفية الرسمية، ما يجعل مسار نمو القطاع غير متوازن جغرافياً.ويبرز إدراج كينيا ضمن أكبر الأسواق المصرفية الخمسة دورها المتنامي كمركز مالي إقليمي، مدعوماً بالابتكار الرقمي، خاصة تكامل خدمات الأموال عبر الهاتف المحمول، إلى جانب بيئة تنظيمية أكثر نضجاً.وقد مكنت هذه العوامل البنوك الكينية من تنويع مصادر دخلها بعيداً عن الإقراض التقليدي، لتشمل خدمات الدفع والتمويل الأصغر والخدمات المالية الرقمية.ويُعد التحول الرقمي أحد أبرز محركات النمو الهيكلية في القطاع، حيث تعتمد البنوك على المنصات الرقمية والخدمات المصرفية بالوكالة والشراكات مع شركات التكنولوجيا المالية لتوسيع قاعدة العملاء والوصول إلى شرائح غير مخدومة سابقاً.ويعزز هذا الاتجاه النمو السكاني المتسارع، خاصة بين فئة الشباب، والتوسع الحضري، ما يخلق قاعدة عملاء واسعة تتبنى الخدمات المالية الرقمية بشكل متزايد.وفي هذا السياق، يُتوقع أن تمثل الشركات الصغيرة والمتوسطة أسرع شرائح العملاء نمواً، ما يفتح فرصاً كبيرة لتعزيز التمويل ودعم النمو الاقتصادي وخلق فرص العمل.غير أن هذا التوسع ينطوي على مخاطر، نظراً لارتفاع تقلبات تمويل هذا القطاع، خاصة في بيئات اقتصادية تتسم بتقلبات العملة والضغوط التضخمية والصدمات الخارجية.وعلى مستوى شرق إفريقيا، يعزز التقرير الاتجاه نحو بروز المنطقة كأحد أكثر الأسواق المالية ديناميكية، حيث تتجه البنوك إلى اعتبارها جبهة نمو رئيسية مدفوعة بالتوسع الاقتصادي والتكامل التجاري والتحول الرقمي.غير أن هذه الديناميكيات تصاحبها تحديات مستمرة، أبرزها تقلبات أسعار الصرف، وتباين الأطر التنظيمية، والتعرض لصدمات أسعار السلع العالمية، خاصة الطاقة.ورغم الأداء القوي، يشير التقرير إلى أن المرحلة المقبلة من المنافسة لن تعتمد على الإقراض فقط، بل على قدرة البنوك على تنويع مصادر الإيرادات، وتوسيع قدراتها الرقمية، وبناء نماذج أعمال مرنة قادرة على امتصاص الصدمات الاقتصادية.كما يحذر من أن النماذج المصرفية التقليدية المعتمدة على دخل الفوائد قد لا تكون كافية في بيئة اقتصادية متغيرة وسريعة التقلب.وبينما حقق القطاع المصرفي الإفريقي إنجازاً مهماً من حيث الحجم والربحية، فإنه يواجه اختباراً حقيقياً في قدرته على الحفاظ على هذا الأداء.فالتحدي لم يعد في تحقيق النمو، بل في ضمان استدامته وتعزيز مرونته.وبالنسبة لدول مثل كينيا، تكمن الفرصة في قيادة المرحلة المقبلة عبر الابتكار والشمول المالي والتوسع الإقليمي،لكن المخاطر تظل قائمة، إذ إن الانتقال من الأداء إلى الاستدامة هو التحدي الحاسم لمستقبل القطاع المصرفي في إفريقيا.